Programa de vida para una época de bancarrota moral:
Si eres, respiras. Si respiras, hablas. Si hablas, preguntas. Si preguntas, piensas. Si piensas, buscas. Si buscas, experimentas. Si experimentas, aprendes. Si aprendes, creces. Si creces, deseas. Si deseas, encuentras. Si encuentras, dudas. Si dudas, preguntas. Si preguntas, entiendes. Si entiendes, sabes. Si sabes, quieres saber más... Y si quieres saber más, es que estás vivo...
Gracias National Geographic. Ser curioso requiere esfuerzo, tanto que cuesta no abandonarse.
Mostrando entradas con la etiqueta Curiosidades. Mostrar todas las entradas
Mostrando entradas con la etiqueta Curiosidades. Mostrar todas las entradas
viernes, 4 de marzo de 2011
sábado, 24 de abril de 2010
Mirando los cielos... durante horas
El mundo es grande, pero eso de ahi arriba lo es más: Google Sky.
Alucinante, de verdad. El Great Big Brother Google hace cosas realmente buenas. No es lo mismo que tener un telescopio en la azotea, pero se le parece.
Mike Oldfield con Heaven's Open

Alucinante, de verdad. El Great Big Brother Google hace cosas realmente buenas. No es lo mismo que tener un telescopio en la azotea, pero se le parece.
Mike Oldfield con Heaven's Open


domingo, 27 de diciembre de 2009
De vuelta a casa... invernal

 La nieve, conocida en algunos países como zapada, es un fenómeno meteorológico que consiste en la precipitación de pequeños cristales de hielo. Los cristales de nieve adoptan formas geométricas con características fractales y se agrupan en copos. Ya que está compuesta por pequeñas partículas ásperas es un material granular. Normalmente tiene una estructura abierta y suave, excepto cuando es comprimida por la presión externa.
La nieve se forma comúnmente cuando el vapor de agua experimenta una alta deposición en la atmósfera a una temperatura menor de 0 °C, y posteriormente cae sobre la tierra.
Descripción sacada tal cual de la Wikipedia.
"El tren salió finalmente del largo tunel de la frontera y allí estaba el país de la nieve. La noche se había vuelto blanca."
Yasunari Kawabata, escritor japonés (1899-1972)
Frank Sinatra canta "let it snow"
martes, 25 de agosto de 2009
Presentando Japón... el pais
 Japón (ellos dicen Nippon y se escribe así en kanji 日本 ) tiene 128 millones de habitantes y una superficie de 377 mil kilometros cuadrados (para hacernos una idea España tiene 45 millones de habitantes en 504 mil kms2, bastante menos densidad que ellos)
Su situación es esta exactamente, y es curioso ver sus mapamundis porque son muy distintos a los nuestros, aparecen ellos en el centro y Europa en el extremo izquierdo y América en el extremo derecho con el gran océano Pacífico en el medio.
Tienen unas seis mil islas en total, pero realmente son 4 las grandes islas de Japón: Honshu, Hokkaido, Kyushu y Shikoku. La isla más grande y más poblada es Honshu donde están las 2 grandes metrópolis: Tokyo al Este con 30 millones de habitantes y Osaka en el centro de la isla con 18 millones.
El país es una monarquía constitucional, pero bueno tienen Emperador en lugar de Rey, de hecho es la primera vez que visito un país con Emperador, que suena como a Guerra de las Galaxias.
Y bueno a toro pasado nos enteramos de que los años en los tickets de metro y en los periódicos se cuentan desde la llegada al trono del actual Emperador Akihito. Cuando muera su reinado se llamara Era Heisei, sucediendo a la Era Showa de su padre Hirohito, que fue el emperador durante buena parte del siglo XX. En terminos japoneses estamos en el año 21, aunque bueno como son prácticos tambien añaden lo de 2009...

La música la ponen los Dire Straits con "So far away".
martes, 16 de junio de 2009
Los nombres de las empresas... curiosidades
 Curiosidades de los nombres de algunas grandes empresas:
- REPSOL viene de REfineria de Petróleos de EScombreras OiL - Yacimientos Petrolíferos Fiscales Sociedad Anónima
- MAPFRE es la Mutua de la Agrupación de Propietarios de Fincas Rústicas de España
- IBERDROLA es la fusión de IBERduero (a su vez fusión de Hidroeléctrica Ibérica y Saltos del Duero) con HiDROLA (Hidroeléctrica Española)
- INDITEX es la abreviatura gallega de INdustrias de DIseño TEXtil
- SACYR VALLERHEMOSO tiene tela porque es la unión de Sociedad Anónima Caminos Y Regadíos y VALLERHEMOSO, esa ya es más fácil.
Chorradas inútiles, pero curiosas.
Música de los Pogues con Sunnyside of the street
sábado, 6 de junio de 2009
Kodak Brownie... hace 109 años
 Maravillas que uno aprende así por casualidad un viernes por la tarde. En el año 1900 Kodak sacó al mercado una camara muy barata, la Brownie a 1 dolar la máquina, y manejable que sirvió para popularizar muchisimo la fotografía.
Algo estupendo de las fotos es que, a diferencia de otras artes, como la pintura, la música o la literatura, en la fotografía no hace falta tener un talento especial para hacer una gran fotografía. Evidentemente los grandes fotografos hacen cien mil obras de arte, pero un paisano cualquiera puede tener la suerte de coger la luz adecuada, la sonrisa perfecta y guardar para siempre un momento único. Incluso sin querer. Y hay fotos que aunque no sean arte, son objetos preciosos para muchas personas.
La Brownie fue comercializada en distintos modelos hasta 1966 que se vendía a 8.95 dólares. Nada menos que seis décadas permitiendo a la gente ser feliz.
Las cámaras digitales son estupendas, de eso no hay duda. Permiten hacer miles de fotos, pero quizá uno echa de menos esa cierta originalidad cuando usabamos carretes. Al hacer menos antes se miraban más, se mimaban más una vez hechas. Hoy en día en cualquier viaje te vuelves con 300 fotos y muchas de ellas las pasas a golpe de ratón.
Pero bueno todo avance tiene sus cosas buenas, como la Brownie en su momento.
Paul Simon con Kodachrome, que fue otro gran invento de la Kodak, popularizando las fotos en color
lunes, 1 de junio de 2009
viernes, 29 de mayo de 2009
Que lo disfrute... quien lo merece
 No soy culé, y nunca lo seré, pero en días como el de ayer me acuerdo de alguien que siempre me cayó muy bien, Don Nicolau Casaus, un señor de los pies a la cabeza. Se merecía poder disfrutar de estos momentos.
Temps era temps cantado por Serrat:
Citando a otro monstruo, el gran Bill Shankly del Liverpool:
"¿Qué alineación voy a sacar? No voy a revelar un secreto como ése al Milan. Si por mí fuera, procuraría que no se enterase ni de la hora del partido".
miércoles, 27 de mayo de 2009
Canciones populares... Fields of Athenry
 Tremendos The Dubliners cantando la emocionante "the fields of Athenry", canción sobre muchas cosas, sobre la pobreza, sobre un emigrante, sobre la libertad, sobre Irlanda.
By a lonely prison wall, I heard a young girl calling: "Michael, they have taken you away, For you stole Trevelyn's corn, So the young might see the morn. Now a prison ship lies waiting in the bay." Low lie the fields of Athenry Where once we watched the small free birds fly Our love was on the wing We had dreams and songs to sing It's so lonely round the fields of Athenry. By a lonely prison wall, I heard a young man calling "Nothing matters, Mary, when you're free Against the famine and the crown, I rebelled, they cut me down. Now you must raise our child with dignity." Low lie the fields of Athenry Where once we watched the small free birds fly Our love was on the wing We had dreams and songs to sing It's so lonely round the fields of Athenry. By a lonely harbor wall, She watched the last star falling As the prison ship sailed out against the sky For she lived to hope and pray For her love in Botany Bay It's so lonely round the fields of Athenry. Low lie the fields of Athenry Where once we watched the small free birds fly Our love was on the wing We had dreams and songs to sing It's so lonely round the fields of Athenry.
De verdad que os recomiendo que dediqueis 4 minutos a escuchar esta maravilla.
domingo, 5 de abril de 2009
La historia del destructor... que llevó la bomba atómica
 El USS Indianapolis fue el crucero que llevó en Julio de 1945 el material con el que se construyeron las dos bombas atómicas lanzadas sobre Japón en Agosto de 1945.
El traslado se hizo en una operación ultrasecreta y al regreso del mismo camino de las Filipinas, el alto mando estadounidense les negó escolta para protegerlo de los submarinos japoneses. Uno de esos submarinos torpedeó al crucero el 30 de Julio.
Murieron 300 marineros inmediatamente y el barco se hundió rapidamente.
Los casi 900 supervivientes estuvieron 5 días en el mar, peleando contra el sol, la temperatura del mar, el hambre, la falta de agua y especialmente los tiburones que acabaron con la vida de casi 600 náufragos.
Los equipos de rescate tardaron en llegar al ser ignorados los avisos del barco y al final solo se pudo rescatar una semana después a 316 marineros con vida.
Tras ser utilizado como cabeza de turco por el alto mando estadounidense para culparle en un Consejo de Guerra (caso único en el ejército yankee en la II Guerra Mundial) de la tragedia, 23 años después el capitán McVay del USS Indianapolis se suicidó por el cargo de conciencia y solo fue rehabilitado por el presidente de los EE.UU. en el año 2000.
Las bombas atómicas cayeron sobre Hiroshima el 6 de agosto de 1945 y sobre Nagasaki el 9 de agosto de 1945 matando a cientos de miles de personas.
Al que haya escuchado al capitán Quint, le sonará la historia y la música de John Williams.
jueves, 27 de noviembre de 2008
La India... y sus contrastes
“El CD es una metáfora de la modernidad del país. Imagine que transitando por el presente a 160 kilómetros por hora –señala el historiador Ramachandra Guha, autor de La India después de Gandhi– nos detenemos ante un semáforo y abrimos la ventana. Un ancianito pasa en bicicleta por un sendero que corre junto a la autopista y mientras esperamos impacientemente a que cambie la luz, el hombre nos previene, pide que bajemos la velocidad, que no seamos temerarios y obcecados en nuestra búsqueda de crecimiento, riqueza y bienes materiales. Pues bien, el hombrecillo de la bicicleta es Gandhi, nuestra conciencia, y a pesar de todos los cambios que la India ha experimentado, no podemos ignorarlo”.

En National Geographic, en una estupenda historia sobre el CD, el Cuadrilatero Dorado, la mayor autopista del mundo que se está construyendo en la India.
La India, que país tan enorme y tan complejo. (link1 , link2, link3)
La música la pone George Harrison con "my sweet lord"
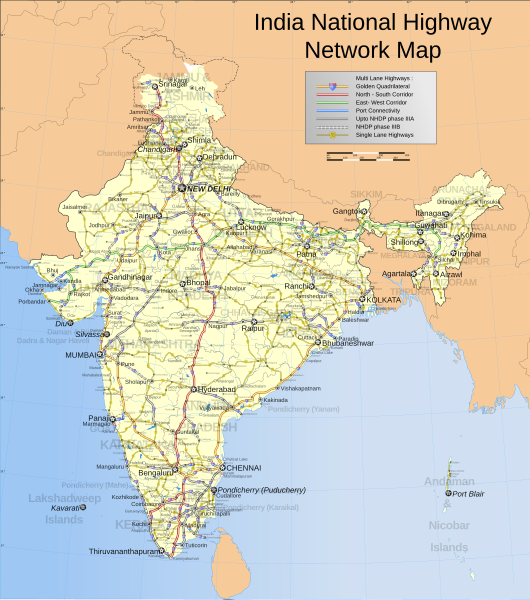
En National Geographic, en una estupenda historia sobre el CD, el Cuadrilatero Dorado, la mayor autopista del mundo que se está construyendo en la India.
La India, que país tan enorme y tan complejo. (link1 , link2, link3)
La música la pone George Harrison con "my sweet lord"
miércoles, 22 de octubre de 2008
Analizando las cifras de un banco... escribiendo el gran ladrillo
Leo y escucho muchas opiniones y análisis sobre el tema de la crisis de los bancos. Que si esto se arregla así o asá, que la culpa es de este o aquel. En fin, a uno que es auditor y le gustan los números, pues no podía dejar pasar la ocasión de husmear en los datos de un gran banco español.
Antes de empezar, vamos a poner un poco de música porque la cosa se puede poner densa... ahí van los floridianos Against Me! con la guapa Tegan Quin cantando "Borne On The FM Waves Of The Heart"
Arrancamos entonces explicando brevemente, seguramente con unos cuantos errores y simplezas, de qué se trata esto de los bancos y cajas.
El negocio de un banco es relativamente sencillo, consiste en que con la mano derecha recibo dinero de la gente que ha ahorrado en forma de cuentas corrientes, depósitos a plazo y similares; mientras con la mano izquierda se lo presto a otra gente que necesita el dinero en forma de préstamos, créditos o similares.
Contra lo que mucha gente corriente piensa no es el Banco el que te deja SU dinero. Lo que está haciendo un banco o una caja de ahorros es intermediar de forma que se coloca el sobrante de dinero de millones de ahorradores que recibo en la mano derecha con las necesidades de millones de personas que que no tienen o no quieren utilizar sus fondos para sus gastos e inversiones a los que les dejo el dinero con la mano izquierda.
Como dinero propio, el Banco está obligado (en teoría) a mantener unos recursos propios, que es el capital que los accionistas han aportado para constituir el Banco, más las reservas acumuladas durante años como parte de los beneficios. Ese porcentaje de recursos propios está regulado y es lo que se llama coeficiente de capital o Ratio de Basilea, y es una división más o menos maquillada entre esos fondos propios que hablabamos (capital + reservas varias) dividido por los préstamos que el banco ha concedido. ¿Qué quiere decir este ratio? Pues que por cada 100 euros que prestas a clientes mantienes unos fondos tuyos (no de clientes) del 7, el 8 o el 10%.
Cuanto más alto, se supone que más sólida es la entidad y además obliga a que esos fondos propios del banco se incrementen proporcionalmente a los préstamos, penalizando supuestamente los crecimientos arriesgados.
Existen una serie de riesgos generales catalogados por los expertos dentro de una entidad financiera (legal, reputacional, mercado,...) pero de ellos hay 2 riesgos fundamentales y más en la crisis que ahora nos ocupa:
- Riesgo de liquidez, por el cual puedes no ser capaz de hacer frente a retiradas de dinero de tus depositantes. Esto es muy preocupante en situaciones como la actual donde el pánico puede llegar a campar a sus anchas. Es implanteable que el banco tenga en sus cajas fuertes todo el dinero que le han dejado porque ese dinero se lo ha dejado a otros clientes en forma de préstamos. Por tanto hay que encajar bien los plazos y vencimientos de pasivo y especialmente de activo para no encontrarse con que tienes préstamos que te van a devolver a 15-20 años mientras tus obligaciones de devolver o poner a disposición de tus clientes sus ahorros son inmediatas. En el juego de la liquidez hay un elemento muy importante y es que los bancos se prestan dinero entre ellos, porque hay algunos que prestan al público más de lo que recogen y a la inversa, es lo que se conoce como mercado interbancario. Hablamos de enormes cantidades de dinero que se cruzan en operaciones a plazos fijados y con tipos de interés variados, de la media de los cuales sale el Euribor, que no es otra cosa que el European Interbank Offer Rate. Y es la referencia además de la mayoría de los préstamos de tipo variable en la zona Euro.- Riesgo de insolvencia, esto es casi más serio y aqui creo que hay mucha gente que no está siendo realista (o sincera) en la situación actual al negar que haya un problema de solvencia. El riesgo de insolvencia es básicamente el que corre un banco al conceder una operación y que el tipo o la empresa no le devuelvan todo o parte del dinero que le han dejado. Para eso se supone que un banco hace un análisis muy sesudo de riesgo, fijandose en los ingresos del prestatario, de su actividad, de las garantías que aporta, de su patrimonio y en general de su capacidad de devolución (el repayment que dicen los americanos) Tras ese análisis previo se concede o deniega la operación y a partir de ahí el banco debe tener unos sistemas de control interno (auditoría interna, seguimiento,...) para detectar posibles problemas de cobro en las operaciones. Además esas operaciones están sometidas de forma permanente a examen por el Banco de España y en algunos casos por organismos revisores de las Comunidades Autónomas. Aunque hay gente que no lo sabe o habla de oídas, las inspecciones del Banco de España son periódicas y tienen derecho a ver y preguntar lo que quieran hasta el más mínimo detalle. Otra cosa es que lo hayan hecho estos años, o por lo menos con la fuerza debida. El riesgo de crédito es importantísimo porque el problema que se presenta es que el dinero que no te devuelven y no recuperas en un porcentaje muy alto no te pertenece a ti si no a tus clientes ahorradores, a los que tu si que tienes que dar el dinero sí o sí.
¿Que se hace en parte para rebajar este riesgo? Se dotan una serie de provisiones, que no son otra cosa que consumir parte de tus beneficios del año en forma de colchón previendo posibles insolvencias de tus clientes. En España ha habido básicamente dos tipos de provisiones de este tipo, las específicas (que son aquellas en las que en una operación concreta con problemas, vamos asignando una pérdida en función del saldo y de las circunstancias) y las provisiones genéricas (que estas se dotan en función del volumen general de préstamos del banco, tanto los buenos como los malos) Se dice, ha sido un año bueno y tu tienes préstamos por 10.000 millones de euros y ganas 200 millones este año, pero te ordeno que reduzcas ese beneficio en x millones por lo que pueda pasar y lo dejes en forma de provisiones digamos "no justificadas" Estas provisiones fueron un gran acierto por parte del entonces gobernador del Banco de España Luis Angel Rojo, contra el parecer de todos los sabios de la banca mundial que las consideraban innecesarias y que lastraban los beneficios de los bancos. Tienen razón quienes dicen que la banca española estaba más preparada que las entidades de otros países para esta crisis, por lo menos estaba más "acolchada". Y es que la historia es muy vieja y ya está en la Biblia, que aunque como novela es algo espesa también tiene sus momentos, con el sueño de José en el que le cuenta al Faraón lo de los siete años de vacas gordas y los siete años de vacas flacas y que tenía que llenar los silos de grano para los años malos. Pues eso, ante todo prudencia.
La morosidad, o el ratio de morosidad del que tanto se lee estos días, es una simple división por la cual se dice ¿qué porcentaje de mis préstamos están presentando problemas de impagos pasado un período de tiempo? Hasta hace poco en España estabamos en mínimos históricos de morosidad, con ratios que llegaban al 0,35 o 0,40%, mientras que ahora se han multiplicado hasta el 2-3% como consecuencia del parón de la actividad, especialmente la inmobiliaria.La relación entre las provisiones o colchones que se ha ido acumulando el banco y la morosidad, es lo que se conoce como cobertura. En cristiano viene a ser, tu capacidad de aguante ante la morosidad. Si tienes una cobertura del 400% (como ha sido el caso en algunas entidades e incluso superior) eso significa que tus colchones aguantarían que tu morosidad se cuadriplicara sin tener que asumir más perdidas. Dado el enorme crecimiento de la morosidad (la declarada al menos) en este último año, esas coberturas actualmente rondan el 100% o incluso por debajo en algunos casos. Hemos aguantado el arreón de este año tirando de lo que había como protección, eso sí a partir de ahora veremos como queda cada uno.
Por cierto, ¿de donde salen esos beneficios de miles de millones que presenta la banca?, pues por esa labor de intermediación un banco gana dinero principalmente de dos formas:
- el margen de intermediación, que es la diferencia entre el tipo que le paga a los ahorradores que dejan su dinero en las cuentas bancarias, pongamos un 1% y el tipo que le cobra a la gente a la que condede préstamos, pongamos un 5%. Y ojo que esto incluye especialmente el mercado interbancario y de tesorería, de la capacidad de conseguir fondos relativamente "baratos" de los otros bancos y colocarlos a precio de mercado en la clientela o en otros bancos, puede depender que se haga un buen o mal año.
- las comisiones que se cobran por los distintos servicios que el banco considera que presta, como mantenimiento de las cuentas, correo o cosas realmente peregrinas, pero con las que se puede hacer caja, mientras se lo autoricen y se pueda exprimir al cliente.
Vamos al grano con el banco de ejemplo, se trata de cifras reales a 30 de junio de 2008 comparadas con las de 1 año antes e incluyen todas las unidades de negocio y países del grupo de Don Emilio. Todas las cifras están en millones de euros, lo digo para no asustarse. La 1ª columna es el importe a 30/06/2008, la siguiente es el dato a 30/06/2007, las dos siguientes son variación en importe y en porcentaje y la última es el saldo a 31/12/2007.

Esto es el activo del banco, es la suma de todo lo que le pertenece y lo que le deben, y las cifras más llamativas que vemos son la de inversiones crediticias con 624 mil millones de euros (de los cuales 548 mil corresponden a clientes "de la calle" y 56 mil millones a otros bancos) Esto supone nada menos el 67% del activo total del banco. La otra partida significativa con 136 mil millones (15% del activo) es la cartera de negociación, en la cual básicamente se engloban inversiones que realiza el banco en títulos de deuda pública o de grandes empresas así como en derivados (que suelen usarse como cobertura de operaciones) y que son bastante complejos como para ponernos a explicarlos ahora.

En el pasivo lo que nos encontramos básicamente es una enorme partida de pasivos financieros a coste amortizado por 668 mil millones de euros que en su mayor parte se compone de depósitos de clientes por 318 mil millones y débitos de valores negociables (la mayor parte son bonos emitidos por el propio banco y "comprados" por clientes o entidades como financiación para sus operaciones) por un nada despreciable importe de 221 mil millones. Con esto es con lo que se financian los préstamos de los que hablaba antes en el activo.
Al final de este cuadro siguiente podemos ver una cosa muy importante que son los Fondos Propios de los que hablaba antes (con las nuevas normas contables ahora se llama Patrimonio Neto) Vemos un capital de 3 mil millones de euros y unas reservas de 49 mil millones. En total con el beneficio del semestre acumula unos 55 mil millones de euros de dinero que es propiedad del Banco. Si lo ponemos en relación con los 918 mil millones de activos nos da un 6%, parece desde luego que es una empresa muy poco capitalizada (como casi todos los bancos) porque dinero aportado por los dueños hay relativamente poco, la mayor parte de su actividad la financia endeudandose con otros (apalancado que dirían los técnicos)En el pasivo lo que nos encontramos básicamente es una enorme partida de pasivos financieros a coste amortizado por 668 mil millones de euros que en su mayor parte se compone de depósitos de clientes por 318 mil millones y débitos de valores negociables (la mayor parte son bonos emitidos por el propio banco y "comprados" por clientes o entidades como financiación para sus operaciones) por un nada despreciable importe de 221 mil millones. Con esto es con lo que se financian los préstamos de los que hablaba antes en el activo.
Esto que hemos visto son grandes cifras, pero hay que bucear un poco más en datos más detallados para comprender la actividad del banco.

Volvemos al tema de la mano izquierda y la mano derecha, aquí vamos a entrar a ver a quien le ha dejado la pasta el banco. De la cifra total de 573 mil millones la parte más grande se la llevan los préstamos con garantía real (hipotecaria principalmente) por 326 mil millones, que son el 35% del activo total del banco nada menos.
Esa garantía hipotecaria supone que en caso de impago el banco tiene a su favor inscritas en los distintos registros de la propiedad cargas hipotecarias de forma que podría ejecutarlas vendiendo el piso, el edificio o el solar y obtener dinero para saldar la deuda impagada. Y bueno ahi entramos en terreno peligroso porque a la hora de conceder la operación y analizar el riesgo, alguien debió valorar esos bienes que se hipotecaban y respondían del préstamo concedido. ¿Quién lo valoraba? Una sociedad tasadora y este es un tema delicado con por lo menos 2 vertientes. Por un lado su cuestionable independencia (en muchos casos la sociedad tasadora pertenece a la entidad financiera) por lo cual podría verse presionada a valorar a gusto del banco, y por otro lado está el hecho de que se han exprimido los porcentajes de financiación al máximo.
Según el Banco de España un préstamo no debería superar el 80% del valor de tasación en el caso muy habitual de compra de la primera vivienda. La razón es que hay que exigir al comprador de la vivienda un esfuerzo por su parte, una capacidad de ahorro, una implicación en la compra de la vivienda. Si alguien pone al menos el 20% se pensará mucho el dejar el pufo al banco con las llaves de la casa, cosa que es más probable si el comprador no pone absolutamente nada. Si le va mal, dice adiós muy buenas, pero sin ninguna pérdida.
Y por ahi se ha armado una buena, y es que en el afán de crecimiento desmedido de la banca, con tal de conceder operaciones y aumentar volumen de negocio, se ha saltado ese principio básico de prudencia. ¿Como? Imaginemos que Pepe quiere comprar una casa por la que piden 100 pero no tiene dinero, normalmente sería tasada en 100 y el banco solo le daría 80 como mucho. Diciendole a la sociedad tasadora que subiera el valor de la casa hasta pongamos 125, le podríamos prestar hasta 100 y financiar prácticamente el precio de compra real sin que el cliente pusiera un duro. Y todo respetando los porcentajes del 80% fijados por el Banco de España. Absurdo pero real como la vida misma.
Y esto además ha tenido consecuencias delicadas, no digo que sea la única causa, pero si ha contribuido a la enorme burbuja inmobiliaria que ha habido. Al estar tan forzados los bancos a dar préstamos y tener el dinero un coste tan bajo (tipos de interés históricamente bajos) la gente común ha sido mucho más "lanzada" a la hora de firmar compras de casas y préstamos hipotecarios, al precio que fuese. Se puede sustituir "lanzada" por imprudente, irresponsable y en muchos casos suicida.
De ahí que la frase clásica que oíamos de "si las casas valen eso es porque la gente lo paga" que incluso soltó como gracieta un ex-ministro es solo relativamente cierta, más bien quien lo pagaba era el banco. ¿Y contra qué? Contra los ingresos futuros del cliente. Lo que se ha hipotecado realmente han sido los próximos 20-30 años del currito de a pie, aunque esto es una opinión y me estoy saliendo del análisis frío y calculador propio de los Capricornios. Se han "traido" al presente como obligación un porcentaje muy alto (30-40% ) de las rentas futura de sus nóminas durante toda su vida laboral, para pagar unos precios excesivos y que unos pocos acumularan unos márgenes desproporcionados en sus negocios (banca, sector inmobiliario, la administración...)
Llevemos esto al caso de los préstamos dados a las promotoras inmobiliarias, que en grandes cifras del Banco de España, suponen algo más de la mitad del pastel hipotecario nacional y tendremos que los bancos y cajas han financiado millones de metros cuadrados en solares varios, algunos buenos y otros auténticos pedregales, con una expectativa de negocio que se basaba en valoraciones optimistas y en que la enloquecida rueda del negocio de los pisos no iba a parar nunca. Hasta que ha parado y se ha oído crack.
En el siguiente cuadro lo vemos, segun nos dice el banco, a 30 de junio de 2008 tiene un total de casi 9 mil millones de euros en riesgo moroso y dudoso, con un incremento del 60% en el último año. El índice de morosidad reconocida es ya del 1,34 y las coberturas de los colchones constituidos (que solo se han incrementado en un 13% este último año) se acercan al 100%, momento a partir del cual habrá que dotar nuevas pérdidas si la morosidad sigue creciendo por encima de lo provisionado.


Y todo ese dinero que se deja de cobrar, como decía antes, en el fondo no es más que dinero del cual el banco debería ser un simple y riguroso intermediario. Muchos han sido imprudente dejandoselo a clientes no solventes, y ahora reduce su fortaleza para hacer frente a sus pagos.
¿Debemos creernos las cifras oficiales de morosidad? Pues bueno, depende de lo ingenuo que sea uno, seguramente los bancos, igual que han hecho filigranas contables cuando las vacas estaban gordas, las hagan también ahora que se quedan flacas. ¿Como? Pues renegociando o refinanciando (palabra tabú) los préstamos con problemas. Si una promotora no me puede pagar en el vencimiento de este mes, porque no vende un triste piso, me siento con ella a negociar y acordamos posponer en beneficio de los dos el drama hasta dentro de 2-3 años y entonces ya veremos. De momento yo "banco" me evito tener que reconocer más morosidad y llevarlo a pérdidas y tu "promotora" respiras durante un tiempo más sin tener que acudir al juzgado a presentar el concurso de acreedores.
A esto en mi pueblo se le llama hacerse trampas al solitario porque nada indica que quien no me puede pagar ahora que empieza la crisis, vaya a tener fondos para hacer frente a sus deudas dentro de 2 o 3 años. Seguramente esté peor, pero bueno como en toda esta película, el que venga detrás que arree.
Que quede claro que en ningún caso estoy dudando de la solvencia del banco de Don Emilio, al contrario, lo he cogido de ejemplo porque es el más grande banco español y además porque su información financiera suele estar muy bien.
Si muchos bancos de muchos países empiezan a acumular problemas en sus cobros, especialmente por culpa de gigantescas operaciones de financiaciones de compras de grandes empresas, entonces a ver con qué responden a sus obligaciones... luego el problema no séra solo de liquidez como todo el mundo insiste en decir, si no también de solvencia.
Y si eso sucede en forma de pánico general como ha estado amenazando con pasar entonces ya puede el Gobierno de turno y del país de turno poner todo el dinero que quiera dandole a la máquina de hacer billetes porque el agujero será demasiado grande para taparlo. (Link)
viernes, 10 de octubre de 2008
El principio de Pareto... con Pink Floyd
 El principio de Pareto es relativamente sencillo de expresar y de entender:
El 20% de cualquier cosa producirá el 80% de los efectos, mientras que el 80% restante sólo cuenta para el 20% de los efectos.
Ahora a pensar en cientos de cosas en los que aplica este principio. Que tiene excepciones, desde luego, pero es sorprendentemente real.
La música es de Pink Floyd... "Learning to fly"
jueves, 7 de agosto de 2008
La cultura y el café... por Marcos
 "Después de todo, la cultura es como el café instantáneo, es decir, es soluble, desechable y, además, no es café."
Subcomandante Marcos, pensador mexicano (1957)
La "Jaula de Oro" de los Tigres del Norte:
jueves, 3 de julio de 2008
Las opiniones sobre lo de aqui... y lo de allá
A cuenta de un post que he leído estos días (El blog salmón) he recordado lo muchísimo que me repatea una cosa.
 Tener que escuchar a extranjeros, generalmente del norte de Europa, decirnos a los españoles lo tramposos que somos. Lo mucho que nos gustan los fraudes, las pequeñas corruptelas y el mangoneo. He oído tantas veces la frasecita esa de "eso en Inglaterra está muy mal visto" o "en Alemania la gente no hace eso". Y me agrada ver en la tabla de la derecha que aparte de los estereotipos y los clichés allí se cree tanto como aquí que hay comportamientos pocos éticos generalizados en sus propios países.
El porcentaje de gente que en paises del norte ve que son normales o habituales las trampas en los negocios, en los impuestos o similares es parecido al de aqui.
Y bueno es que uno se acaba haciendo la pregunta lógica. Si en el norte son tan respetuosos con las leyes, ¿por qué tienen policía? ¿acaso no tienen inspectores de hacienda ni fiscalías anticorrupción? porque sí las tienen. Y resulta que todas las leyes más avanzadas contra el blanqueo de capitales y los fraudes contables vienen de países anglosajones. Si allí no hay gente deshonesta no deberían necesitar esas normas... ¿o no? Aqui nos torturamos con nuestras cosas, pero olvidamos los sobornos generalizados de las grandes corporaciones como Siemens o Nokia, los fraudes estilo Enron o a Tony Blair vendiendo títulos nobiliarios a cambio de dinero.
Para acabar, hay algo que llevo peor que tener que escuchar a los guiris que nos digan lo chorizos que somos, y es escuchar a los propios españoles que vienen de fuera a contarnos lo malos que somos y lo buenos que son por ahi adelante. Mangantes los hay en todos lados, aquí hay muchos sin duda y tenemos mucho que mejorar como país y como sociedad, pero lecciones de ética se aceptan las justas.
La música la pone Billy Joel con "honesty"
Tener que escuchar a extranjeros, generalmente del norte de Europa, decirnos a los españoles lo tramposos que somos. Lo mucho que nos gustan los fraudes, las pequeñas corruptelas y el mangoneo. He oído tantas veces la frasecita esa de "eso en Inglaterra está muy mal visto" o "en Alemania la gente no hace eso". Y me agrada ver en la tabla de la derecha que aparte de los estereotipos y los clichés allí se cree tanto como aquí que hay comportamientos pocos éticos generalizados en sus propios países.El porcentaje de gente que en paises del norte ve que son normales o habituales las trampas en los negocios, en los impuestos o similares es parecido al de aqui.
Y bueno es que uno se acaba haciendo la pregunta lógica. Si en el norte son tan respetuosos con las leyes, ¿por qué tienen policía? ¿acaso no tienen inspectores de hacienda ni fiscalías anticorrupción? porque sí las tienen. Y resulta que todas las leyes más avanzadas contra el blanqueo de capitales y los fraudes contables vienen de países anglosajones. Si allí no hay gente deshonesta no deberían necesitar esas normas... ¿o no? Aqui nos torturamos con nuestras cosas, pero olvidamos los sobornos generalizados de las grandes corporaciones como Siemens o Nokia, los fraudes estilo Enron o a Tony Blair vendiendo títulos nobiliarios a cambio de dinero.
Para acabar, hay algo que llevo peor que tener que escuchar a los guiris que nos digan lo chorizos que somos, y es escuchar a los propios españoles que vienen de fuera a contarnos lo malos que somos y lo buenos que son por ahi adelante. Mangantes los hay en todos lados, aquí hay muchos sin duda y tenemos mucho que mejorar como país y como sociedad, pero lecciones de ética se aceptan las justas.
La música la pone Billy Joel con "honesty"
martes, 8 de abril de 2008
Los Angeles... su historia en su escudo
Este es el escudo de la ciudad de Los Ángeles (California), ciudad fundada en 1781 por frailes franciscanos con el nombre de El Pueblo de Nuestra Señora la Reina de los Ángeles de Porciúncula. Una enorme ciudad de 17 millones de habitantes, la capital mundial de la industria del cine, sede de 2 juegos olímpicos (1932 y 1984) y hogar del segundo mejor equipo de baloncesto del mundo, Los Angeles Lakers.

En su escudo hay desde fuera hacia dentro varias cosas curiosas. En lo alto una rama de un viñedo, a la izquierda una rama de un olivo con aceitunas y a la derecha una rama con naranjas. Son todo productos típicos californianos, dado que allí tienen un clima muy agradable. Yéndonos al centro del escudo nos encontramos con 4 piezas, de izquierda a derecha y de arriba hacia abajo que recogen la historia de la Ciudad:
- la bandera estadounidense con 13 estrellas por los 13 estados originales de la Unión.
- la bandera del Estado de California con el oso grizzly de California, actualmente extinguido por cierto.
- el águila nacional mexicana comiéndose una serpiente sobre un nopal, que segun la leyenda fue el símbolo que los dioses dieron a los Aztecas para fundar la ciudad de México (Tenochtitlan)
- y por último pero no menos importante, el escudo de los Reinos de Castilla y León, de los tiempos en que perteneció a España, hasta la independencia de México en 1821. La provincia de California fue anexionada posteriormente a Estados Unidos en 1848.
The Distillers cantan "City of Angels"
lunes, 7 de abril de 2008
Carpe Diem... aprovecha el momento
Disfrutemos cada momento... porque no siempre va a haber fines de semana tan buenos como este ¿o sí? El tiempo tan bueno, las personas que están cerca, la diversión, la tranquilidad, los detalles, hasta los resultados deportivos...
"Carpe diem quam minimum credula postero" / "Aprovecha el día, no confíes en mañana"
del poeta latino Horacio (65 a.C.-8 a.C.)
Creo que el origen real de la expresión se debe a que la palabra carpe en latín se refiere a las cosechas del campo. Sería algo así como saca el provecho de la jornada...
Es lo que nos queda disfrutar y aprovechar. El día de hoy no se repetirá nunca. Desperdiciarlo es una estupidez. La imagen que se ve en la foto de esas galaxias lejanas nos muestra como eran hace millones de años. Hoy posiblemente muchas de ellas no existan.

La música la pone Yann Tiersen, con "Comptine d'un autre été"
"Carpe diem quam minimum credula postero" / "Aprovecha el día, no confíes en mañana"
del poeta latino Horacio (65 a.C.-8 a.C.)
Creo que el origen real de la expresión se debe a que la palabra carpe en latín se refiere a las cosechas del campo. Sería algo así como saca el provecho de la jornada...
Es lo que nos queda disfrutar y aprovechar. El día de hoy no se repetirá nunca. Desperdiciarlo es una estupidez. La imagen que se ve en la foto de esas galaxias lejanas nos muestra como eran hace millones de años. Hoy posiblemente muchas de ellas no existan.
La música la pone Yann Tiersen, con "Comptine d'un autre été"
viernes, 4 de abril de 2008
Llega el viernes... a bailar con The Kinks
 "La nostalgia ya no es lo que era"
Maravilla de las maravillas... "Come dancing" de The Kinks... para animarse que ya llega el fin de semana...
Los vi en directo hace ya 15 años... buenísimos, tremendos. Esta canción es ya de 1982, cuando el grupo llevaba ya dos décadas arrasando, pero es pegadiza como pocas. Por favor, escuchenla para comenzar bien el fin de semana:
Y siguiendo con la nostalgia, un poco del Superagente 86... el gran Maxwell Smart:
99: ¡Oh, Max, qué terrible!
86: Él se lo merecía, 99. Era un asesino de Kaos.
99: A veces me pregunto si somos mucho mejores, Max.
86: ¿Qué estás diciendo, 99? Nosotros tenemos que disparar y matar y destruir porque representamos todo lo que es sano y bueno en el mundo.
Agente de KAOS: Soy un deportista. Le dejaré elegir la forma de su muerte.
86: De acuerdo. ¿Qué tal edad avanzada?
El Jefe: No tenemos pistas de dónde pueden ser capaces de infiltrarse. Podría ser incluso el Pentágono.
86: Tiene razón, jefe. Pero incluso si ellos pusieran un hombre dentro del Pentágono, eso no significa que él pudiera ser capaz de salir. Recuerdo que uno de nuestros agentes estuvo perdido allí por tres días.
El Jefe: ¿Tres días? Max, ningún agente podría estar tan confundido.
86: Bien, déjeme ver. Fui un viernes...
Senador: Señor Smart ¿cuántos arrestos hizo Control el año pasado?
86: No lo sé.
Senador: ¿Quién es el número uno de su organización?
86: No lo sé.
Senador: ¿Cuántos casos fueron asignados a Control el año pasado?
86: No lo sé.
Senador: ¿Qué haría si fuera despedido, señor Smart?
86: No pueden despedirme. Sé demasiado.
86: No me digas que me caí del caballo, 99.
99: Te caíste del caballo, Max.
86: ¡Te dije que no me lo dijeras!
Siempre me encantó ese humor tan absurdo de las noches de los lunes, algunas frases de aquella serie las habría firmado el mismisimo Homer Simpson.
miércoles, 2 de abril de 2008
La realidad... por Machado
 "Peor que ver la realidad negra, es el no verla"
Antonio Machado, poeta español (1875-1939)
Me gustaría saber la opinión de los radioyentes sobre unas frases que se suelen escuchar por ahí, especialmente en Navidad, pero también el resto del año. Cosas que la gente dice como verdades absolutas, para justificar casi cualquier argumento a saber:
- Todo el mundo es bueno.
- La gente no es tonta.
Tengo mis dudas. Serias dudas. No digo que el mundo esté lleno de cabrones y que la gente sea estúpida, pero lo otro... en fin. Como decía Jesús Hermida... SU TURNO... hablen ahora o callen para siempre.
El dibujo es del gran Quino. La música la pone Pearl Jam versionando a los Beatles con "you've got to hide your love away"
lunes, 24 de marzo de 2008
Hechos asombrosos... la bandera de Brasil
 Desde que recuerdo (año 1982 gran selección brasileña con Zico, Sócrates, Junior, Falcao, Eder...) siempre me he preguntado por qué la bandera brasileña tenía esa forma tan extraña y ese lema tan curioso. Es muy diferente a todas las demás.
Así que he acudido al "gran bibliotecario"... google y he saciado mi curiosidad gracias principalmente a la wikipedia.
Descripción técnica de la bandera: "está formada por un rectángulo verde de proporción 7:10. Sobre este rectángulo, aparece un rombo amarillo, y dentro de éste, un círculo azul con una banda blanca contiene el lema "ORDEM E PROGRESSO" («Orden y Progreso» en portugués) en color verde, así como 27 estrellas de color blanco."
 La bandera actual se usa desde el año 1889. Curiosamente los colores que se utilizan son el verde de la casa de Braganza, del emperador Pedro I de Brasil y el amarillo de la casa de Habsburgo, por su mujer la emperatriz Leopoldina de Austria. En el centro el tradicional escudo imperial portugués. El origen de la declaración de independencia del Imperio de Brasil está en la típica riña familiar entre reyes y príncipes. Exiliada toda la familia real portuguesa en Brasil por culpa de la invasión napoleónica, al retornar el rey Juan VI (padre de Pedro I) a Lisboa como rey de Portugal se encontró con que su hijo se le desmandaba en Río de Janeiro y se aliaba con los independentistas brasileiros para crear el Imperio de Brasil en 1822.
La cosa no le fue bien como emperador y más aún dado que en Portugal su hermano Miguel seguía a la guerra por el trono del difunto Juan VI, y en estas tuvo que volver Pedro a Lisboa para ser coronado rey de Portugal (como Pedro IV) Dada la aparente incompatibilidad y dificultad abdicó el trono de Brasil en su hijo Pedro II, que sí fue emperador de Brasil durante un montón de años, desde 1831 hasta 1889, en que Brasil se convirtió en la actual república de Brasil.
 A lo que iba, las banderas. Una vez declarada la independencia se aprobó la nada original bandera brasileña de la derecha ("barras y estrellas") que duró la friolera de 4 días... viendola uno se explica por qué, menudo plagio más horroroso. Poco tardaron en adoptar la actual que es la que aparece al principio y cuya forma es realmente original.
En fin, que pensaba yo desde niño que la esfera que está en el centro de la bandera actual de Brasil era el planeta tierra o algo parecido.
 Nada más lejos de la realidad, lo que está ahí es el firmamento visto desde Río de Janeiro la mañana del 15 de noviembre de 1889, día de la proclamación de la República. Esto sí que es originalidad. Actualmente cada una de las 27 estrellas que aparecen representa a un Estado de los 27 que forman la república federal y al distrito federal (Brasilia)
Para rematar las originalidades, el lema central de "Ordem e Progresso" se basa en la frase del filósofo francés Auguste Comte: "L'amour pour principe et l'ordre pour base; le progrès pour but" -"El amor por principio, el orden por base, el progreso por fin". No debía haber sitio para el amor en la bandera...
Por cierto hay una estrella por encima del lema de la bandera, es el Estado de Pará, que se encuentra por encima de la línea del Ecuador. Asombroso. Puro simbolismo.
En fin, tan creativos los brasileños como siempre, hasta en su bandeira. Y de remate y para empezar bien esta semana tan dura una maravilla brasileña: Toquinho con "Aquarela"
Suscribirse a:
Entradas (Atom)